Quelles conditions faut-il remplir pour bénéficier du statut LMNP ?
La location meublée relève des bénéfices industriels et commerciaux, même lorsqu’elle est exercée par un particulier. Le statut de Loueur en Meublé Non Professionnel (LMNP) dépend surtout du niveau des recettes et des autres revenus du foyer. Il impose aussi un logement équipé, une activité déclarée et un choix de régime fiscal cohérent. Ces conditions du statut LMNP doivent être contrôlées chaque année, car une hausse des loyers ou une baisse des salaires peut modifier le classement fiscal.
L'essentiel
- Le bailleur reste LMNP si ses recettes annuelles sont inférieures ou égales à 23 000 €, ou si elles restent inférieures à ses autres revenus professionnels du foyer.
- Le seuil de 23 000 € s'apprécie avec les loyers et charges encaissés sur l'année civile, pour l'ensemble des locations meublées du foyer.
- La formalité de création doit être déposée dans les 15 jours du début d'activité afin d'obtenir un SIRET.
- Un logement meublé doit comporter les 11 équipements minimaux prévus par le décret du 31 juillet 2015.
Les conditions du statut LMNP reposent sur trois critères
Le bailleur doit louer un bien à usage d'habitation, équipé conformément à la liste réglementaire, et percevoir des recettes relevant des bénéfices industriels et commerciaux. Il doit aussi rester sous l'un des deux seuils qui le distinguent du loueur en meublé professionnel. Des recettes locatives inférieures ou égales à 23 000 € par an permettent de conserver le statut, quel que soit le montant des autres revenus.
Lorsque les loyers dépassent ce montant, le foyer demeure LMNP s'ils restent inférieurs aux revenus professionnels du foyer fiscal. La comparaison porte sur les traitements et salaires, les bénéfices professionnels et certains revenus de dirigeants. L'expression de « moitié des revenus globaux » simplifie souvent la règle, mais le calcul légal exige d'isoler les catégories de revenus prévues par l'article 155 du Code général des impôts.
Les simulations d'avantages fiscaux doivent donc partir de loyers réalistes et de la situation complète du foyer. Le site LMNP facile présente les règles d'imposition des locations meublées et le fonctionnement du régime réel. Cet intérêt dépend toutefois des charges, du prix du bien et du niveau réel des recettes.
Un logement loué meublé doit être habitable et équipé
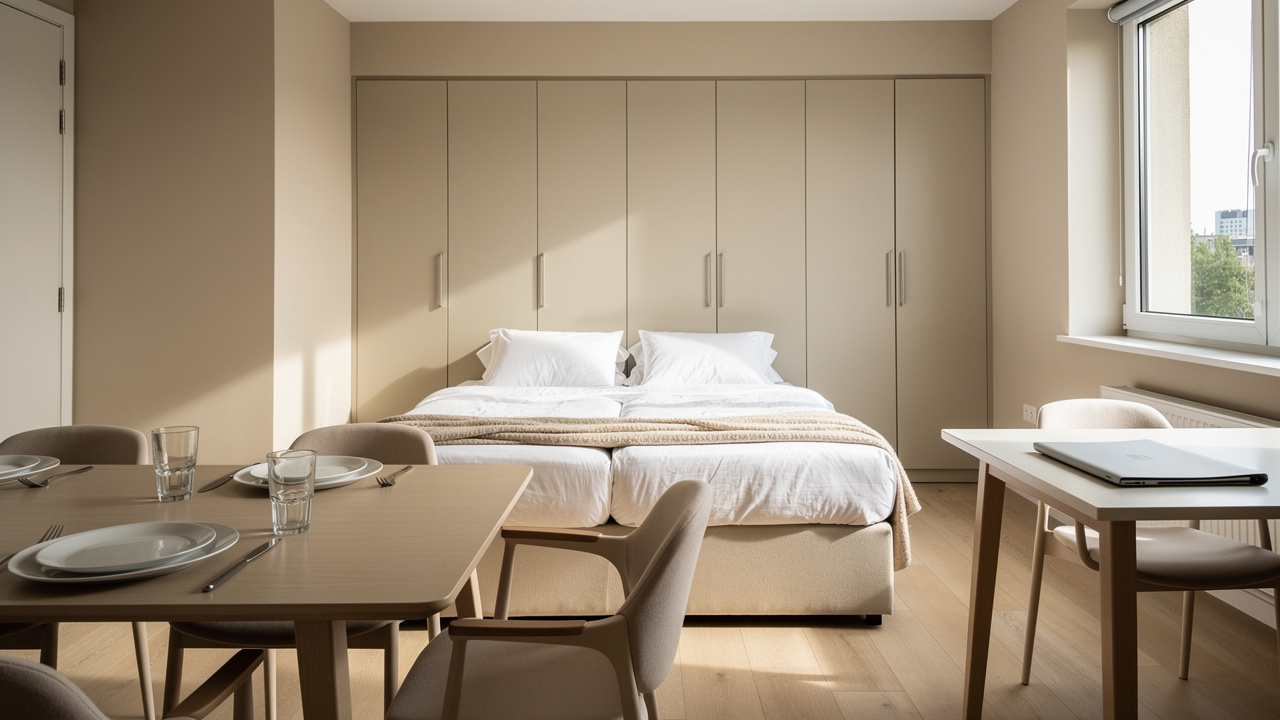
Un logement loué meublé doit permettre au locataire d'y vivre immédiatement avec ses seuls effets personnels. Le décret fixe 11 catégories d'équipements, parmi lesquelles une literie avec couette ou couverture, des plaques de cuisson, un réfrigérateur, de la vaisselle, une table, des sièges et du matériel d'entretien.
Les rideaux ou volets dans les chambres, les luminaires et des rangements suffisants figurent également parmi les équipements obligatoires. Le bailleur doit par ailleurs respecter les critères de décence, dont la surface minimale, la sécurité et la performance énergétique applicable à la location.
La location nue, même assortie de quelques meubles, ne permet pas de devenir loueur en meublé. Un inventaire détaillé, signé avec le bail, sécurise la preuve du mobilier en cas de contrôle ou de litige avec le locataire.
La déclaration de début d'activité permet de démarrer l'activité de location meublée
La déclaration de début d'activité doit être réalisée dans les 15 jours suivant le commencement de la location. Depuis la mise en place du guichet unique des formalités, la démarche s'effectue en ligne auprès de l'Institut national de la propriété industrielle. Le formulaire P0i (Cerfa 11921), souvent cité dans les anciens guides, correspond à l'ancienne procédure papier.
Cette formalité conduit à l'attribution d'un numéro SIRET. Elle permet d'identifier l'activité auprès de l'administration fiscale et de choisir le régime d'imposition. L'inscription au registre du commerce et des sociétés n'est plus une condition du statut depuis 2020.
La cotisation foncière des entreprises peut être due, y compris lorsque le logement est loué à l'année. Une déclaration initiale de cotisation foncière des entreprises doit généralement être déposée avant le 31 décembre de la première année d'activité. Les locations d'une partie de la résidence principale bénéficient parfois d'exonérations, sous conditions.
Le régime micro-BIC et le régime réel produisent des effets différents
Le régime micro-BIC applique un abattement forfaitaire de 50 % sur les locations meublées ordinaires lorsque les recettes restent sous le plafond applicable. Les plafonds sont revalorisés et ont évolué pour les meublés de tourisme. Les montants de 72 500 € ou de 82 200 €, encore présents dans certains contenus, correspondent à des règles antérieures.
Le régime réel simplifié permet de déduire les dépenses réellement supportées, comme les intérêts d'emprunt, l'assurance, la taxe foncière, les travaux déductibles et les honoraires de gestion. Il autorise aussi l'amortissement du logement, hors valeur du terrain, et du mobilier. L'amortissement ne peut pas créer un déficit imputable sur le revenu global, mais la fraction non utilisée se reporte.
| Régime | Base imposable | Gestion requise |
|---|---|---|
| Micro-BIC | Recettes après abattement forfaitaire | Déclaration allégée |
| Réel simplifié | Recettes moins charges et amortissements admis | Comptabilité et liasse fiscale |
Le régime réel peut réduire l'impôt pendant plusieurs années lorsque les charges et amortissements sont élevés. Une délégation de la gestion locative modifie aussi le calcul de rentabilité, car ses honoraires deviennent une charge à intégrer. Les coûts, le temps consacré et les arbitrages entre délégation et gestion directe sont détaillés dans ce guide sur la gestion locative.
Le passage en LMP intervient si les deux seuils sont dépassés
Le bailleur devient loueur en meublé professionnel lorsque ses recettes dépassent 23 000 € et excèdent les autres revenus professionnels du foyer. Les deux conditions doivent être réunies au titre de la même année. Le seuil de recettes du LMNP ne constitue donc pas une limite unique et automatique.
Le changement de statut a des conséquences sur les déficits, les plus-values et les prélèvements sociaux. Il faut aussi apprécier la situation à l'échelle du foyer fiscal, car les recettes de toutes les locations meublées s'additionnent. Les résidences étudiantes, seniors ou de tourisme suivent la même logique de qualification, avec des règles particulières possibles en matière de taxe sur la valeur ajoutée pour certaines prestations para-hôtelières.
Le LMNP reste accessible à de nombreux propriétaires particuliers, à condition de vérifier les recettes, la composition du mobilier et les formalités dès le premier bail. Une comptabilité tenue au fil de l'eau limite les erreurs de déclaration et permet d'anticiper un éventuel basculement en LMP.